オフィスあるある4コマ(第66回)
突然現れた不審な車
公開日:2026.10.06
国税庁は9月24日、基幹システムである「国税総合管理システム(KSK)」の次世代版「KSK2」に全面移行した。また、デジタル庁が提供するGSS(ガバメントソリューションサービス)も、令和7年9月からの順次導入を経て、7月までに全国の国税局・税務署に行き渡った。KSK2とGSSで税務調査はどう変わるのか。元国税調査官の税理士が、企業が今から備えるべきポイントを解説する。
平成15年頃の日本はデフレと就職氷河期の中にあり、若年失業率は10%前後、出生数は112万人と当時の戦後最低でした。令和5年には物価上昇と人手不足が顕在化し、出生数は72万人台、高齢化率は約29%に達しました。この20年で法人数は292万法人から340万法人へ(+16.4%)、所得税の確定申告件数は2139万件から2324万件へ(+8.6%)と増加しました。しかし国税庁の定員・予算は横ばいで、税務調査に至っては実調率(実地調査件数を税額のある申告を行った納税者数で除したもの)が法人で3.9%から1.7%(約2分の1)、個人で1.0%から0.7%(約3分の2)に低下しています(図1)。
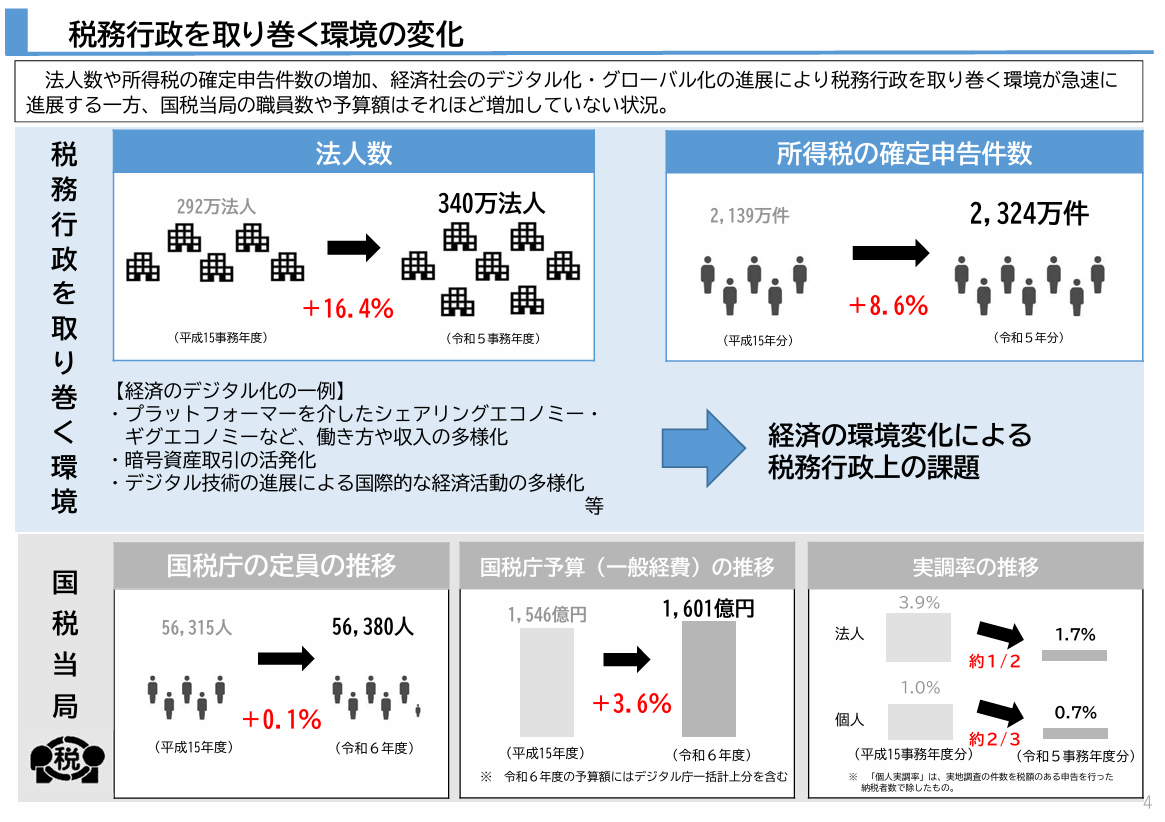
出典:国税庁「税務行政の現状と課題」(第27回国税審議会 資料3、令和6年12月3日)4頁
https://www.nta.go.jp/about/council/shingikai/241203/shiryo/pdf/03.pdf
こういった環境変化に対し、基幹システム(KSKの全国運用開始から約25年)の老朽化と職員不足(定員は変わらないものの、辞職・各種長期休暇により欠員は1000人規模)への対応として、国税庁は令和8年9月に次世代システム「KSK2」へ全面移行しました。
KSK2の刷新コンセプトは、以下(図2上段)の3本柱です。
1.書面中心からデータ中心の事務処理への転換
⇒各段階で紙を打ち出し、確認して、また打ち込んで紙を出すという処理から、すべてデジタルで処理する方式
2.税目別・事務系統別のデータベース統合による縦割り解消
⇒例えば所得税の職員が法人税の情報を見たいときにすぐ見られないことがありましたが、データベースを横串にすることで容易にさまざまな情報にアクセス可能に。ただし、他税目の調査権限は一般に付与されていません
3.メインフレームからオープンシステムへの刷新
⇒これまでのCOBOLという古い言語が扱える人がほとんどいなくなったため、すべてJavaに置き換えるオープンシステム化
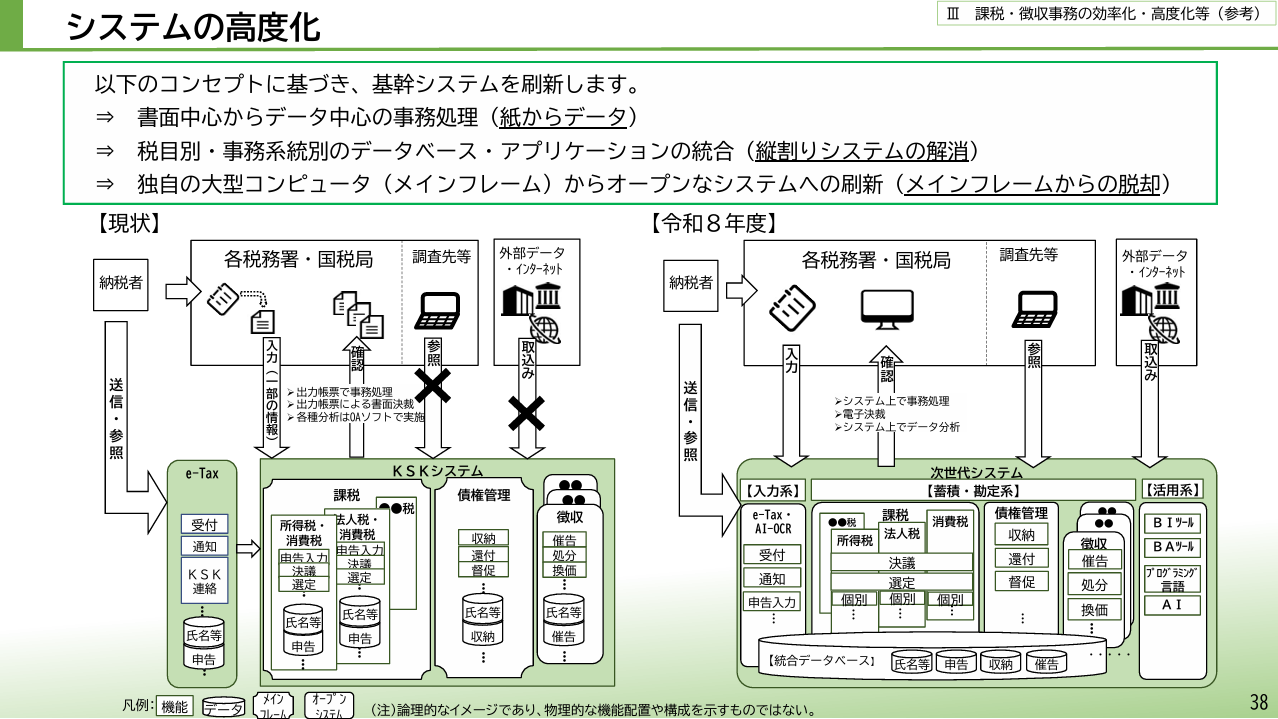
出典:国税庁「税務行政のデジタル・トランスフォーメーション-税務行政の将来像2023-」(令和5年6月23日)38頁
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/syouraizo2023.pdf
従来、数値データはKSKに残るものの、紙の調査事績(いわゆる調書)などは保存年限を経過すると処分されていました。KSK2では、データ化された調書・資料が蓄積され、過去の「調査事績」(図3)として残るようになります。法定調書や法人税申告書の勘定科目内訳明細書、法人事業概況説明書なども「資料情報」(図3)としてAIの判断材料に取り込まれます。
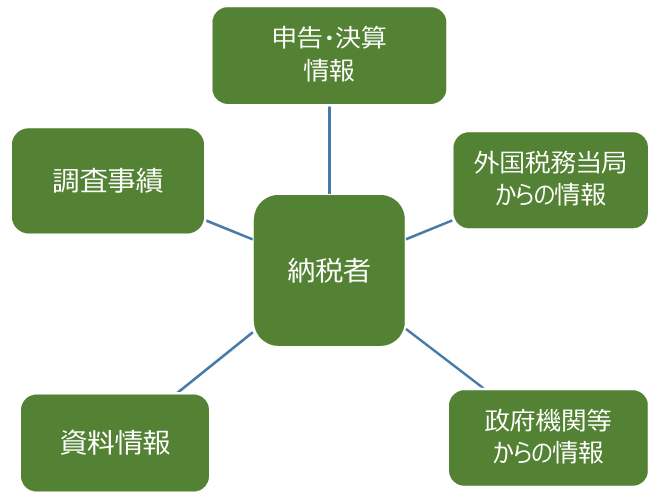
出典:国税庁「税務の行政の現状と課題」(令和4年11月18日)23頁
https://www.nta.go.jp/about/council/shingikai/211118/shiryo/pdf/03.pdf
注目すべきは蓄積・勘定系から切り離された「活用系」です。
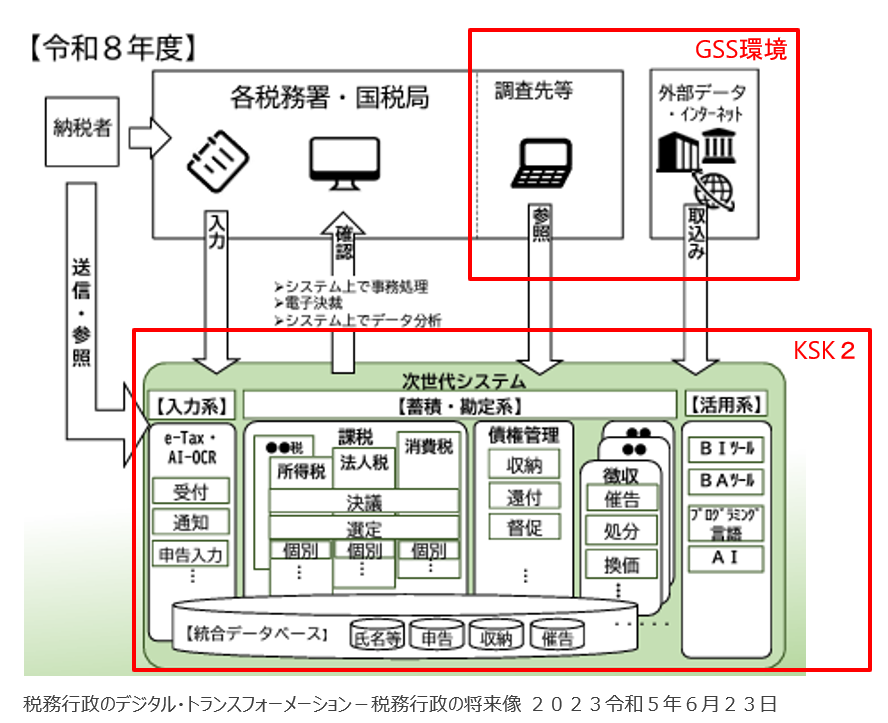
※【東京】令和7事務年度局長引継文書(重点項目への取組方針)13頁を筆者加工
活用系は、BIツールやAIにより納税者ごとに各種情報を組み合わせて分析する選定システムです。平成30事務年度からの「データ分析プロジェクト」で業種特有のすう勢を蓄積・分析し、パターン化したものをAIの情報源としています。突出する数値を過去の調査事績と比較してランク付けし、ランクの高い先は「実地の調査」、低い先は「簡易な接触」による行政指導や机上調査に振り分けます。「簡易な接触」は一部ではe-Tax上(Web)で回答することも可能となるようです。
納税者への影響は、各種様式変更への対応、e-Tax移行勧奨の強化、AI-OCRによる紙申告書のデータ化などです。調査対応も、所轄署の枠を越えた他署からの専門官等の参画、GSS環境のTeamsによる遠隔ミーティング、重加算税の賦課局面では現場での質問応答記録書の作成など従来型から大きく変化します。
GSS環境とは行政機関の業務用端末やネットワーク環境などの業務実施環境を政府共通の標準的な環境としたもので、デジタル庁が旗振り役となって展開しています。
ただし、2026年9月11日には、GSSの保守運用に使われていたVPN機器の脆弱性を悪用した不正アクセスにより、政府職員等の個人情報約24.6万件が漏えいした可能性があるとデジタル庁が公表しています。
対策の第一歩は「調査選定への事前対策」です。納税者の実態(同一法人でありながら売上の内訳がA事業60%、B事業30%、C事業10%などの兼業)を把握し、法人は「法人事業概況説明書」や決算書の注記など、個人事業者は「収支内訳書」や「青色申告決算書」に、兼業割合や支出の事情を記載しましょう。割合を記載しなければ、AIは届出の業種の特性(例:販管費の割合)だけで判断し、兼業部分の費用が突出すると選定対象となり得ます。数字が突出する理由の明記も重要です。
第二は「調査への対策」です。税務当局が臨場前に帳簿等のデータのCSV形式での提出を求める手法を踏まえ、提出を条件に臨場日数の圧縮を働きかけることが一案です。
Teamsによる遠隔ミーティングは納税者側が手を挙げても、当局は原則臨場調査であるため、実地の調査(事前通知があるもの)で一連の調査が遠隔ミーティングで完結することはないと考えられます。
いずれにしても、実態を説明できる申告を作成することで選定リスクを最小化でき、万一の調査でも短期決着が可能です。その備えは、今から始めるべきです。
※この記事は2026年8月時点の情報です
執筆=清水太一
東京国税局では情報処理部門に所属し、国税庁の基幹システムである国税総合管理システム(KSK)に関するSE業務をはじめ、資料調査課(料調)で公益法人調査、調査部で連結法人、大規模法人の調査に従事。その後、国際取引に関する部門で「国際税務専門官」として海外取引、移転価格などに関する調査、相互協議などに携わり、令和6年6月辞職。同年8月税理士登録。一般社団法人租税調査研究会主任研究員。
監修・編集=宮口貴志
一般社団法人租税調査研究会専務理事・事務局長。
税務・会計・税理士をテーマに雑誌作成やニュースサイトなど運営を手掛ける株式会社ZEIKENメディアプラス代表取締役社長。元税金の専門紙および税理士業界紙の編集長、税理士・公認会計士などの人材紹介会社を経て、TAXジャーナリスト、会計事務所業界ウオッチャーとしても活動。
*一般社団法人租税調査研究会(https://zeimusoudan.biz/about)
【TP】
税理士が語る、経営者が知るべき経理・総務のツボ